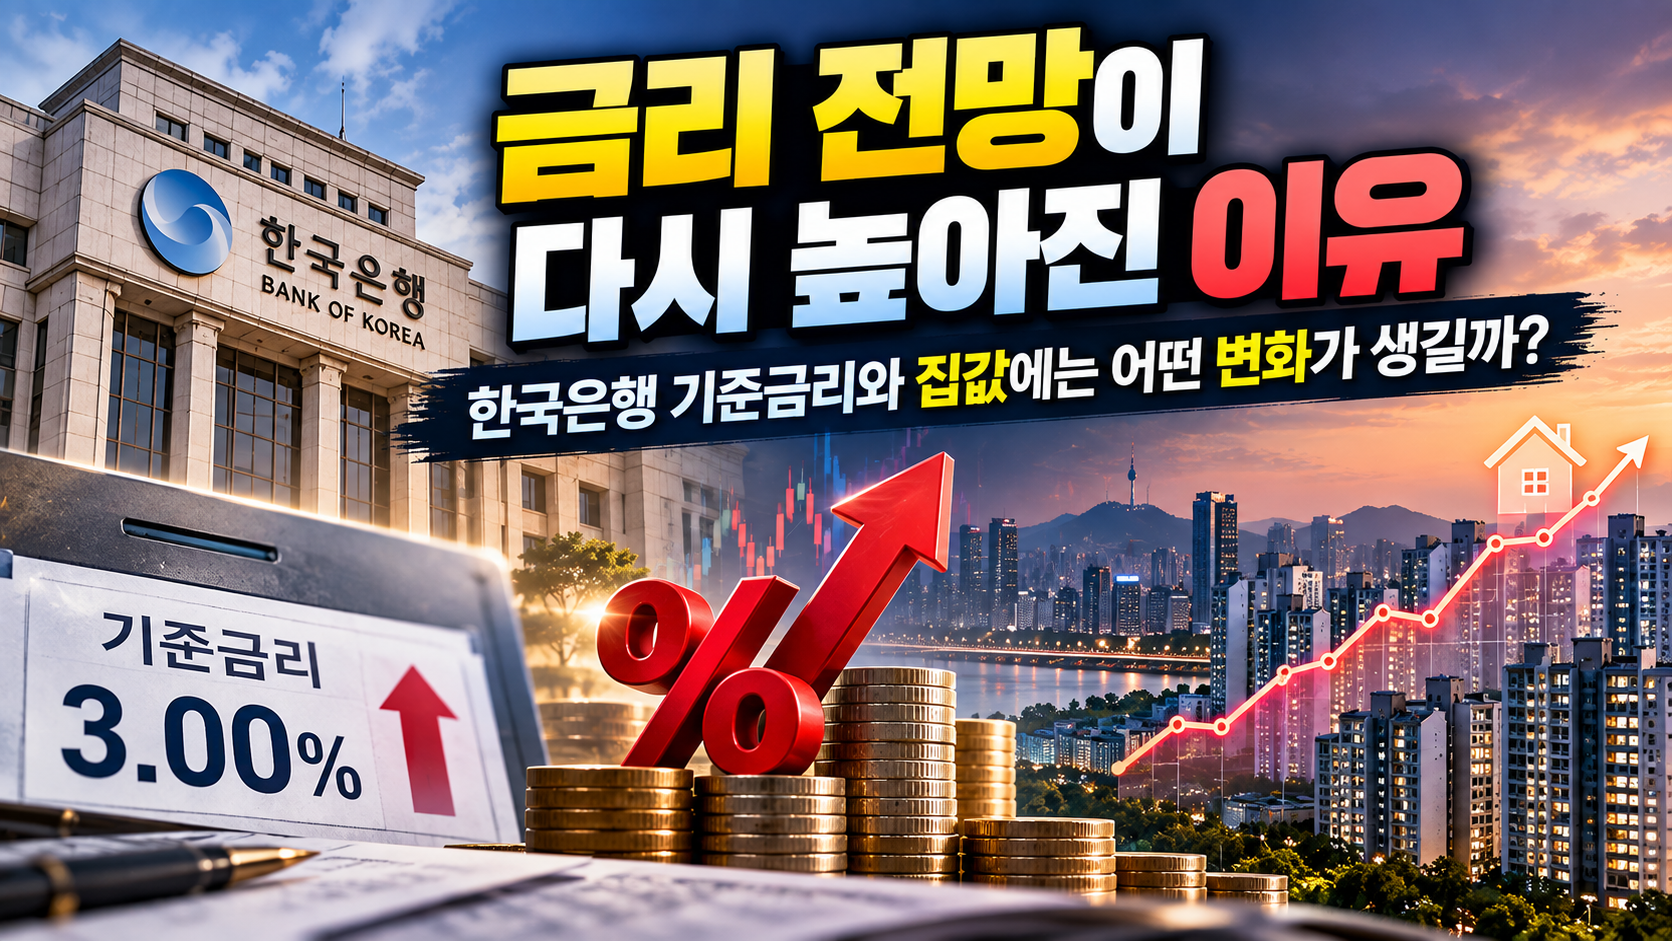
최근 한국 경제에서 금리에 대한 관심이 다시 커지고 있습니다. 한국은행의 9월 소비자동향조사에서 금리수준전망지수는 128을 기록했습니다. 향후 6개월 뒤 금리가 지금보다 높아질 것으로 보는 소비자가 상대적으로 많다는 의미입니다.
왜 금리 전망이 높아졌을까?
가장 큰 배경 중 하나는 실제 기준금리 변화입니다.
한국은행은 8월 27일 기준금리를 연 2.75%에서 3.00%로 0.25%포인트 인상했습니다. 이후 소비자들이 체감하는 금리 환경도 달라졌습니다.
여기에 미국 연준도 9월 기준금리를 3.75~4.00%로 인상하면서 글로벌 금리 환경에 대한 관심이 높아졌습니다.
금리가 오르면 집값에는 어떤 영향을 줄까?
일반적으로 금리가 상승하면 대출 이자 부담이 커집니다.
주택을 대출로 구입하는 사람은 매달 부담해야 하는 이자가 늘어날 수 있기 때문에 주택 구매 여력이 낮아질 수 있습니다.
하지만 실제 주택가격은 금리 하나로 결정되지 않습니다. 공급량과 지역별 수요, 정부 정책, 대출 규제, 소득 수준, 향후 가격 기대 등이 함께 작용합니다.
현재 주택가격전망지수가 125로 높은 수준을 유지하는 것도 이러한 복합적인 상황을 보여줍니다.
금리가 높아도 집값 기대가 남는 이유
수도권을 중심으로 주택가격 상승세가 이어지면 소비자들은 금리 부담에도 불구하고 앞으로 가격이 더 오를 수 있다는 기대를 가질 수 있습니다.
특히 공급이 부족하다고 인식되는 지역에서는 금리 상승보다 미래 가격에 대한 기대가 더 강하게 작용할 가능성도 있습니다.
앞으로 확인해야 할 지표
금리와 집값을 함께 살펴보려면 주택가격전망지수만 볼 것이 아니라 실제 거래량과 주택담보대출 증가세, 수도권과 지방의 가격 차이 등을 함께 봐야 합니다.
금리가 높아졌는데 거래량까지 감소한다면 금융비용 부담이 실제 시장에 반영되고 있을 가능성이 있습니다.
결론
최근 금리 전망이 높아진 것은 실제 기준금리 인상과 글로벌 금리 환경의 영향을 함께 반영한 결과로 볼 수 있습니다.
다만 금리 상승이 곧바로 집값 하락으로 연결된다고 단정할 수는 없습니다. 금리와 주택시장은 여러 변수가 동시에 움직이는 만큼 실제 거래와 대출 흐름을 함께 확인하는 것이 중요합니다.