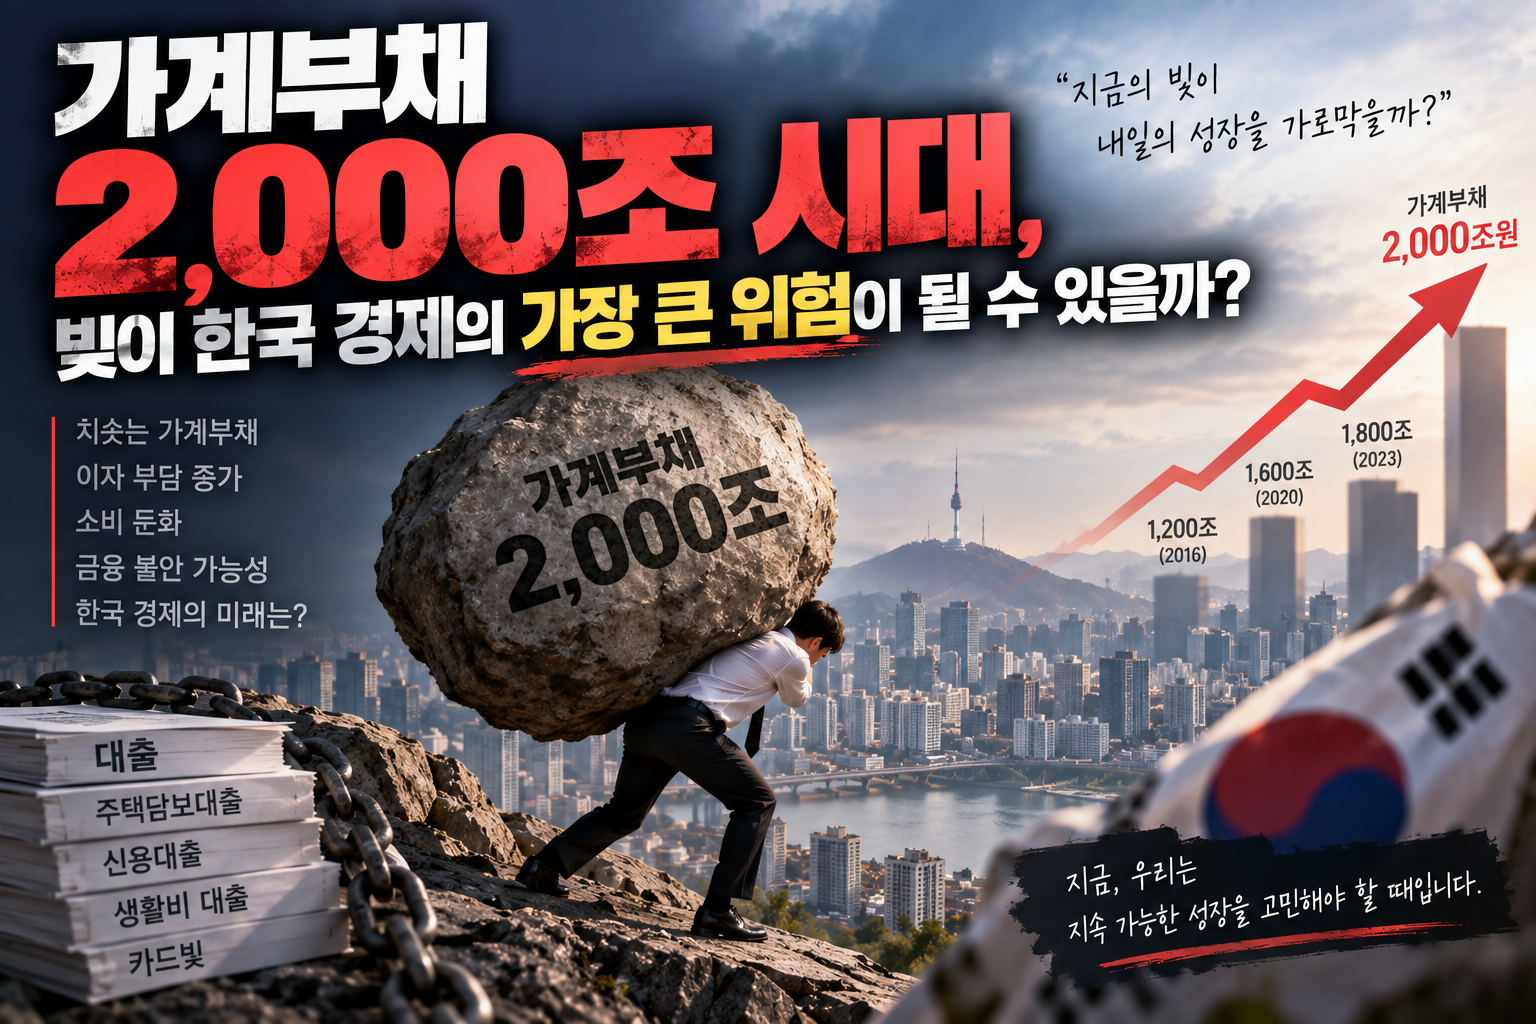
가계부채는 한국 경제를 분석할 때 빠지지 않는 핵심 변수다. 가계가 부담해야 하는 원금과 이자가 증가하면 소비에 사용할 수 있는 소득이 줄어들기 때문이다. 특히 금리가 높은 환경에서는 같은 부채 규모라도 가계가 체감하는 부담이 더욱 커질 수 있다.
가계부채가 경제에 미치는 영향
가계가 대출 원리금을 상환하면 그만큼 소비에 사용할 수 있는 돈이 줄어든다. 많은 가계가 동시에 부채 상환에 집중하면 내수 소비가 둔화될 가능성이 있다.
특히 주택 관련 대출 비중이 높은 경제에서는 부동산 가격과 금융시장, 가계부채가 서로 연결되는 특징이 나타날 수 있다.
금리가 중요한 이유
가계부채의 위험성을 판단할 때는 총액뿐 아니라 금리 수준과 소득 대비 부채 규모가 중요하다.
같은 금액을 빌렸더라도 금리가 낮다면 이자 부담이 상대적으로 작지만 금리가 상승하면 상환 부담이 빠르게 증가할 수 있다.
따라서 가계부채 문제를 단순히 ‘빚이 많다’는 관점으로만 접근해서는 안 된다.
모든 가계가 같은 위험에 노출되는 것은 아니다
소득이 안정적이고 부채 규모가 상대적으로 작은 가계와 소득에 비해 부채가 많은 가계의 위험도는 크게 다르다.
따라서 정책적으로도 전체 가계부채 규모뿐 아니라 취약차주의 상환 능력과 변동금리 대출 비중 등을 함께 살펴볼 필요가 있다.
결론
가계부채는 한국 경제의 중요한 위험요인 가운데 하나지만 부채 총액만으로 경제 전체의 위험 수준을 판단하는 것은 충분하지 않다.
금리와 소득, 자산가격, 대출 구조를 함께 분석해야 실제 위험을 파악할 수 있다. 개인 역시 대출 규모보다 자신의 소득으로 원리금 상환을 지속할 수 있는지를 기준으로 재무상태를 점검하는 것이 중요하다.