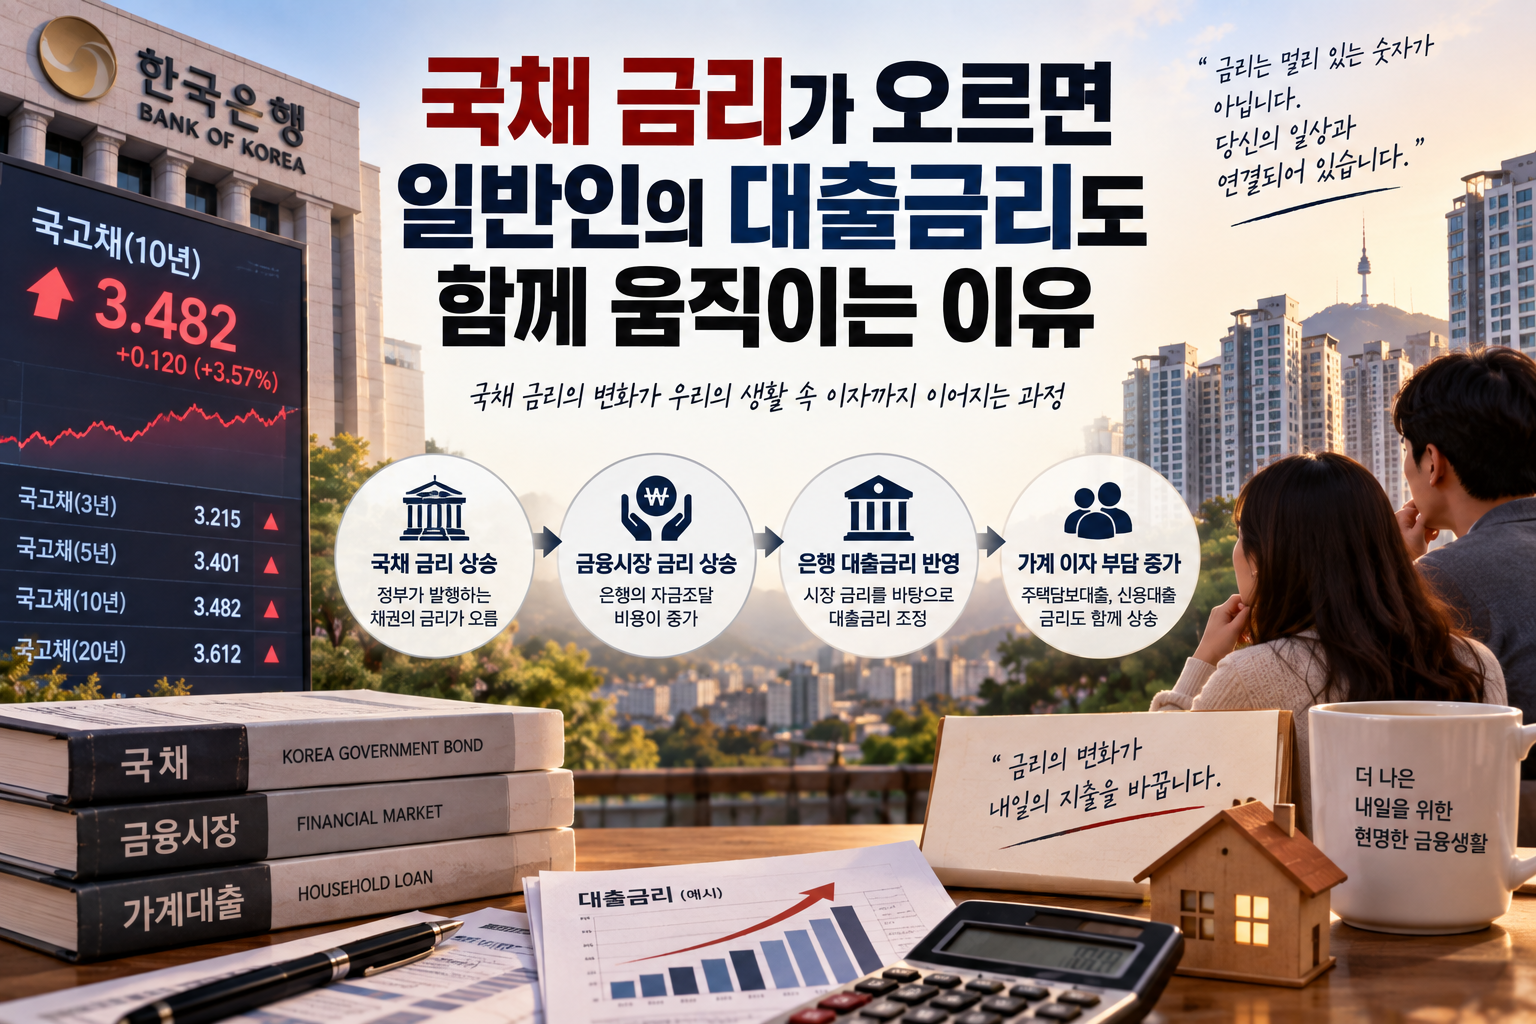
뉴스에서 국채 금리가 올랐다는 소식을 접해도 일반인에게는 크게 와닿지 않을 수 있습니다.
하지만 국채 금리는 주택담보대출과 기업대출 등 우리가 실제로 사용하는 금융상품의 금리와 연결될 수 있습니다.
그렇다면 국채 금리가 오르면 왜 대출금리에도 영향을 줄까요?
국채는 시장금리의 중요한 기준이다
국채는 상대적으로 신용위험이 낮은 자산으로 평가되기 때문에 채권시장에서 중요한 기준금리 역할을 합니다.
은행이나 기업이 자금을 조달할 때도 시장의 금리 수준을 참고하게 됩니다.
따라서 국채금리가 상승하면 금융기관의 자금조달 비용과 시장금리 전반에 영향을 줄 가능성이 있습니다.
기준금리와 시장금리는 다르다
여기서 중요한 개념이 있습니다.
한국은행이 결정하는 기준금리와 시장에서 형성되는 국채금리는 같은 것이 아닙니다.
기준금리는 중앙은행의 정책금리이고, 국채금리는 채권시장 참가자들이 앞으로의 경제와 물가, 금리 등을 반영해 결정합니다.
따라서 기준금리가 그대로여도 시장이 향후 금리 상승을 예상하면 국채금리가 먼저 움직일 수 있습니다.
대출금리는 어떻게 연결될까?
은행의 대출금리는 상품에 따라 기준금리와 가산금리 등을 바탕으로 결정됩니다.
시장금리가 상승하면 일부 대출상품의 조달비용에도 영향을 줄 수 있습니다.
한국은행 분석에 따르면 금리 변화는 대출금리에 시차를 두고 반영되며, 금리 변화 이후 시간이 지나면서 가계와 기업의 이자 부담에도 영향을 미칠 수 있습니다.
결국 국채금리 변화가 곧바로 모든 대출금리에 같은 폭으로 반영되는 것은 아니지만 금융시장 전체를 통해 전달될 수 있습니다.
이자 부담이 커지면 소비도 달라진다
대출금리가 상승하면 가계가 매달 지불해야 하는 이자가 증가할 수 있습니다.
그만큼 외식이나 쇼핑, 여행 등에 사용할 수 있는 가처분소득이 줄어들 가능성이 있습니다.
기업 역시 대출금리가 오르면 금융비용이 증가하면서 투자계획을 조정할 수 있습니다.
이 때문에 금리는 금융시장뿐 아니라 실물경제에도 영향을 미칩니다.
결론
국채금리는 채권 투자자만의 관심사가 아닙니다.
시장금리와 금융기관의 자금조달 비용을 통해 대출금리와 기업의 투자, 가계의 소비에도 연결될 수 있습니다.
따라서 금리 흐름을 이해할 때는 기준금리 하나만 볼 것이 아니라 국채금리, 금융기관 조달금리, 대출금리, 가계 이자 부담을 함께 살펴보는 것이 중요합니다.
금융시장에서 움직이는 작은 금리 변화가 시간이 지나면서 가계와 기업의 경제활동에도 영향을 줄 수 있기 때문입니다.